Como usar um Simulador Imóvel com precisão
Este guia explica como usar um Simulador Imóvel para estimar custos, comparar cenários e reduzir incertezas na compra ou locação. O texto contextualiza, de forma objetiva, o que é a ferramenta, quais variáveis costumam impactar os resultados e como interpretar intervalos de valores sem substituir análise profissional.
Por que um Simulador Imóvel ajuda antes de fechar negócio
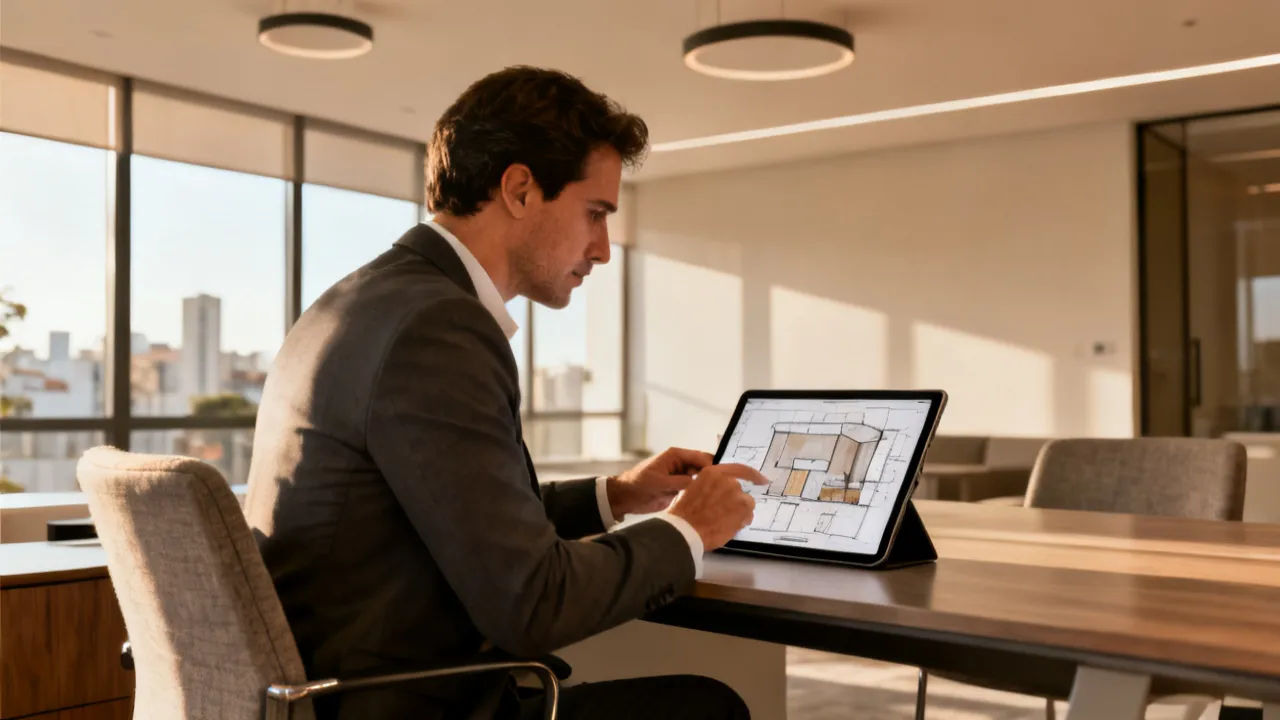
Um Simulador Imóvel serve para estruturar decisões com base em parâmetros verificáveis, permitindo comparar cenários e estimar custos totais antes de avançar para propostas formais. Em vez de depender apenas de “achismos” sobre preço, localização ou condições de financiamento, a ferramenta organiza as informações do imóvel e transforma dados em projeções — que devem ser tratadas como estimativas e validadas posteriormente com documentos, vistorias e critérios técnicos.
Na prática, o maior ganho costuma estar na consistência: você consegue testar mudanças de área, padrão de acabamento, faixa de condomínio, horizonte de permanência e tipo de contrato (compra ou locação), observando como esses fatores alteram o resultado final. Isso é especialmente relevante quando o mercado está sensível a juros, regras contratuais e variações de encargos.
Além disso, um simulador reduz o risco de “paralisar” na etapa de avaliação. Em muitos casos, o comprador ou locatário fica preso entre opções que parecem semelhantes — e, quando a decisão chega, percebe que certas despesas foram subestimadas. Com simulações, essas variáveis aparecem antes, criando espaço para renegociação, ajuste de estratégia (como valor de entrada, prazo, tempo de permanência ou escolha de unidade) e planejamento de caixa.
Outro ponto importante é a clareza para negociar. Quem consegue explicar, mesmo que de forma resumida, qual cenário está sendo considerado (com premissas) tem mais força para pedir condições equivalentes, questionar discrepâncias e exigir que o discurso comercial esteja alinhado com números. Em vez de “me ofereceram X, então parece bom”, você passa a dizer “no meu cenário, considerando Y de entrada e Z de encargos, a faixa A faz sentido; acima disso, preciso reavaliar”.
O que é um Simulador Imóvel (visão objetiva e aplicável)
Um Simulador Imóvel é uma ferramenta — geralmente digital — que calcula valores estimados a partir de dados informados pelo usuário. O objetivo é produzir um resumo numérico que auxilie a comparação entre opções. Em geral, os cálculos consideram itens como:
- Preço do imóvel (quando aplicável à compra);
- Entrada e financiamento (taxas e prazos, quando o simulador contempla compra com crédito);
- Custos recorrentes, como condomínio e possíveis despesas estimadas;
- Impostos e taxas associados ao tipo de transação, quando o simulador incorpora essas parcelas;
- Condições de locação, como tempo de permanência e ajustes contratuais estimados (quando previsto).
Mesmo quando a ferramenta apresenta um intervalo ou uma projeção mensal, a leitura correta é: o número é um retrato aproximado do cenário inserido, não uma promessa do valor final. Por isso, a qualidade do resultado depende diretamente da qualidade dos dados que alimentam o sistema.
Um bom simulador não serve apenas para “dar uma parcela” ou “somar custos”. Ele deve também ajudar a organizar o raciocínio por trás do orçamento. Em uma decisão real, raramente existe apenas um custo principal: existe a soma de parcelas, encargos fixos, despesas eventuais, risco de reajuste, necessidade de reforma e custos indiretos (como mudança, burocracias e eventuais taxas de manutenção).
Por esse motivo, vale observar se o simulador contempla, pelo menos de forma segmentada, elementos como custos recorrentes, custos iniciais e despesas de longo prazo. Quando a ferramenta apresenta decomposição por categorias (em vez de entregar um único número), ela facilita auditoria mental do resultado: você consegue enxergar onde estão as maiores parcelas e por que o cenário está caro ou barato.
Como interpretar resultados: intervalos, premissas e limites
Em qualquer Simulador Imóvel, é comum existir uma etapa de premissas. Para uso profissional, o ponto central é verificar:
- Quais variáveis foram usadas: taxa de financiamento, reajustes, custos recorrentes, e eventuais taxas administrativas.
- Como o simulador trata incertezas: alguns trabalham com faixas (mínimo/máximo) e outros com fórmulas fixas.
- Se há transparência na lógica de cálculo: um bom simulador indica a decomposição do custo estimado.
- Se o cálculo é “mensal” ou “total”: são leituras diferentes e servem para objetivos distintos (fluxo de caixa vs. custo global).
O conselho de quem atua com rotinas de análise de crédito, precificação e consultoria imobiliária é simples: trate a simulação como triagem. Ela ajuda a reduzir opções e orientar perguntas para a etapa seguinte — documentação do imóvel, verificação de regularidade, análise de custos recorrentes e confirmação das condições oferecidas pelo fornecedor ou pela instituição financeira.
Também é útil entender que intervalos não são “enfeite”. Quando o simulador permite trabalhar com faixa (por exemplo, condomínio mais baixo ou mais alto, ou reajuste com cenários conservador e otimista), você ganha robustez. A robustez é o que protege sua decisão quando a realidade muda um pouco — e isso acontece com frequência: taxas variam, algumas despesas são “escondidas” na prática e a rotina do imóvel pode exigir manutenção antes do previsto.
Outro cuidado é não confundir o que é custo inevitável com o que é custo opcional. Exemplos: pintura por preferência do morador é opcional; mudança e registro de documentação, embora dependam do caso, normalmente têm caráter obrigatório. A leitura do simulador melhora quando você enxerga quais números são sensíveis e quais são mais “fixos”.
Para interpretação ainda mais efetiva, vale adotar duas janelas de análise: uma de curto prazo (compatibilidade com renda mensal, orçamento do mês, estabilidade do custo) e outra de médio/longo prazo (custo total estimado, efeito de reajustes, prazo de permanência e riscos de vacância em locação).
Comparar cenários com método (do mais relevante para o detalhe)
O uso eficiente de um Simulador Imóvel não é “rodar uma vez e decidir”. É iterar. Comece pelas mudanças que mais alteram o resultado:
- Defina o objetivo: comprar com financiamento? comprar à vista? locar por quanto tempo?
- Padronize comparações: mantenha iguais as variáveis secundárias e ajuste apenas uma dimensão por vez (por exemplo, prazo ou valor de entrada).
- Compare o custo total e o custo mensal: um cenário pode ser melhor no fluxo mensal, mas pior no custo global.
- Inclua custos recorrentes realistas: condomínio, IPTU (quando aplicável) e despesas que afetam o orçamento no horizonte escolhido.
- Revise as premissas do simulador: taxa, reajuste e categorias de custo devem refletir as condições do seu caso.
Ao fazer isso, você cria uma base racional para decidir e evita que “valores isolados” dominem sua avaliação. Em mercados com variação de encargos e concorrência entre ofertas, essa postura tende a reduzir fricção na hora de negociar.
Para tornar esse método ainda mais prático, uma abordagem comum é trabalhar com “cenários de decisão” em vez de apenas números. Por exemplo:
- Cenário base: as condições mais prováveis (taxa, prazo, custos recorrentes médios);
- Cenário conservador: custo mensal máximo aceitável e custos recorrentes acima do esperado;
- Cenário de estresse: inclui pior caso razoável (reajuste mais alto, aumento de condomínio, necessidade de obra menor porém antecipada).
Quando você define isso previamente, o simulador vira um painel de controle. Em vez de “tentar acertar a taxa futura”, você olha o comportamento do seu orçamento sob condições diferentes e escolhe a opção que mantém a viabilidade mesmo quando as coisas não saem perfeitamente.
Além disso, compare “maçãs com maçãs”. Se você está avaliando duas unidades, pode existir diferença relevante em itens como vaga de garagem, padrão de acabamento, metragem útil, incidência de despesas de consumo (por exemplo, água, gás e energia) e também regras internas do condomínio (rateios, fundo de reserva e obras previstas). Mesmo que o simulador não detalhe tudo, você pode aproximar o cálculo com dados do condomínio e ajustar o orçamento para refletir realidade.
Perspectiva de especialista: onde simuladores mais erram
Mesmo ferramentas bem construídas podem gerar distorções quando o usuário incorpora dados incompletos ou quando o simulador usa categorias genéricas. Como análise técnica, os pontos mais sensíveis são:
- Condomínio e despesas variáveis: diferentes edifícios têm metodologias e níveis de consumo distintos; simulações genéricas podem subestimar.
- Condição do imóvel e obras necessárias: reformas e adequações impactam custo de aquisição/uso e tempo de retorno.
- Riscos contratuais: em locação, cláusulas podem trazer encargos adicionais; em compra, regularidade documental e custos cartoriais exigem confirmação.
- Taxas e indexadores: reajustes e taxas reais podem divergir das premissas. O simulador precisa estar alinhado ao produto ofertado.
Por isso, a recomendação é tratar o Simulador Imóvel como etapa de planejamento e convergir, na fase seguinte, para uma validação com fontes documentais e profissionais habilitados.
Há uma falha comum que merece destaque: pessoas costumam inserir “o condomínio do anúncio” ou “um valor que alguém comentou”, sem checar o valor efetivo do boleto ou sem considerar se há despesas extraordinárias previstas. Da mesma forma, em compra, inserir taxas “aproximadas” pode reduzir a percepção de risco — e, no fim, a prestação real pode ser maior do que o que o usuário planejou.
Outra distorção recorrente ocorre em locação: o contrato pode prever reajustes em periodicidade diferente da suposta, pode haver cobrança de encargos em modelo híbrido (por exemplo, parte fixa e parte variável) e pode existir necessidade de adequação do imóvel. Se o simulador não incorpora esses detalhes, o valor estimado pode ficar otimista.
Além disso, simuladores podem errar ao tratar “custos iniciais” de forma pouco detalhada. Custos iniciais não são apenas uma taxa única: há despesas de transferência, documentação, mudança, eventuais serviços (como vistoria e regularização), e até custos associados a tempo (se a mudança ocorre antes ou depois de uma data crítica, o orçamento pode mudar). A ferramenta pode não captar essa dimensão temporal — e você deve adicionar uma margem de segurança.
Fonte de informação e requisitos para um resultado confiável
Para apoiar decisões consistentes, a simulação deve considerar dados coerentes com documentação e condições vigentes. A seguir, apresento uma comparação em formato de quadro, além de orientações e condições/requirements para uso adequado.
| Elemento de comparação | O que observar no Simulador Imóvel | Como validar na prática |
|---|---|---|
| Premissas do cálculo | Taxas, prazos, regras de reajuste e categorias de custo | Conferir com propostas, condições do contrato e simulações da instituição financeira |
| Qualidade dos dados inseridos | Área, padrão, custos recorrentes e horizonte de permanência | Usar informações oficiais (carnês/boletos quando aplicável) e memória de cálculo |
| Transparência da composição | Capacidade de decompor custos (mensal vs. total) | Solicitar detalhamento por item e checar consistência com documentos |
| Resultados em faixas | Intervalos para refletir incertezas ou variações | Adotar cenários conservadores e revisar limites do orçamento |
| Compatibilidade com seu objetivo | Simulação focada em compra/financiamento ou em locação | Escolher o modo correto e comparar apenas ofertas com condições equivalentes |
Para tornar o processo ainda mais confiável, é útil criar um “dossiê de premissas” antes de fechar o negócio. Isso significa manter uma lista de dados que você usou (valor do imóvel, taxa considerada, prazo, valor de entrada, valor de condomínio, estimativa de reajuste, horizonte de permanência e qualquer custo adicional). Quando a negociação avançar, esse dossiê ajuda a verificar se as condições ofertadas são compatíveis com as simulações.
Em negociações complexas, o dossiê também serve como ferramenta de alinhamento interno: se você negocia em conjunto com família, parceiro(a), ou com auxílio de um consultor, é mais fácil construir consenso quando existe uma base numérica replicável.
Por fim, lembre-se de que o objetivo do simulador é reduzir incerteza. Ele não substitui inspeção, vistoria, análise documental e avaliação do imóvel. Ele também não garante a taxa final: ele ajuda você a decidir se está no caminho certo antes de comprometer recursos e tempo.
Guia passo a passo para usar um Simulador Imóvel com rigor
- Reúna dados do imóvel: metragem, tipo de unidade, padrão, previsão de encargos e informações contratuais se for locação.
- Defina o cenário principal: compre ou alugue? com qual entrada? por quanto tempo?
- Preencha os campos com dados verificáveis: evite “estimativas vagas” para condomínio e demais despesas; use valores reais quando possível.
- Gere a primeira simulação: analise o valor mensal e o custo total (se a ferramenta apresentar ambos).
- Crie variações controladas: altere apenas uma variável por vez (prazo, entrada, prazo de permanência, faixa de encargos).
- Compare cenários com foco em viabilidade: escolha o intervalo de valores que respeita seu orçamento e reduz surpresas.
- Registre as premissas: anote as condições usadas para manter rastreabilidade durante a negociação.
- Valide o que importa: antes de fechar, confirme documentos, regras contratuais, custos finais e condições do financiamento.
Para dar ainda mais solidez, você pode expandir o passo a passo com alguns subpassos práticos que costumam evitar problemas em fase posterior:
- Verifique o histórico de despesas do condomínio: se possível, obtenha informações de despesas dos últimos meses para identificar se existe sazonalidade (por exemplo, mais consumo em meses de calor) ou se há tendência de aumento.
- Simule com margem de segurança: inclua uma reserva para despesas eventuais (manutenções, taxas administrativas, custos de mudança e adequações).
- Considere o “custo do tempo”: se o seu horizonte de permanência for curto, mudanças de curto prazo (reforma mínima, adaptação) podem pesar mais. Se for longo, custos recorrentes e reajustes ganham relevância.
- Compare cenários com a mesma lógica de reajuste: um simulador pode usar indexadores diferentes. Se você comparar duas ofertas com regras divergentes, a conclusão pode ficar distorcida.
Esse refinamento é especialmente útil quando você está avaliando imóveis com perfis de risco distintos: por exemplo, um imóvel com condomínio baixo e necessidade de obras vs. outro imóvel com condomínio um pouco maior e melhor estado de conservação. A simulação pode permitir enxergar qual deles “equilibra” melhor o orçamento ao longo do tempo, desde que você inclua as variáveis corretas.
Condições e requisitos (para evitar decisões precipitadas)
- Transparência de dados: o simulador deve permitir entender como chegou ao resultado.
- Alinhamento com a sua realidade: taxas, reajustes e custos recorrentes devem refletir o caso; quando houver lacunas, use faixas conservadoras.
- Validação posterior: a simulação não substitui due diligence documental, vistoria e análise de crédito.
- Uso comparativo: comparar apenas cenários com características equivalentes (mesma modalidade de compra/locação e premissas consistentes).
Também é importante exigir “coerência interna”. Um simulador pode mostrar um resultado que parece bom, mas se os detalhes estiverem desalinhados com sua leitura do mercado, pode ser um sinal de alerta. Coerência interna inclui:
- O condomínio estimado faz sentido para o padrão do prédio?
- O custo recorrente inclui itens que você espera pagar (ou deixa de incluir algo crítico)?
- A taxa e o prazo considerados correspondem ao produto ofertado?
- O horizonte de permanência está correto para sua estratégia (mudar rápido vs. manter por anos)?
Outro requisito prático: antes de se comprometer, confira se a simulação está atualizada. Mudanças de taxas e regras podem acontecer entre o momento da simulação e o momento da contratação. Mesmo que você use um simulador excelente, ele pode ficar defasado se sua ferramenta não for recalibrada com as condições do dia.
Por isso, sempre trate o resultado como “uma fotografia” do cenário inserido. Em vez de depender de um único número, você deve buscar consistência: “no melhor e no pior cenário razoável, consigo manter o custo dentro do que eu posso pagar?”. Essa mentalidade reduz decisões precipitadas e melhora o alinhamento com a realidade.
FAQs sobre Simulador Imóvel
1) Um Simulador Imóvel substitui a análise de crédito ou avaliação profissional?
Não. Ele é uma ferramenta de planejamento e comparação. Para tomada de decisão final, é necessária validação com profissionais habilitados e conferência documental.
2) Por que dois simuladores podem gerar valores diferentes?
Porque podem usar premissas distintas (taxas, regras de reajuste, categorias de custos e metodologias de cálculo). Também pode haver diferença na forma como cada ferramenta interpreta dados de condomínio, impostos e despesas.
3) Qual é a melhor forma de usar o simulador para comprar com financiamento?
Crie cenários com diferentes prazos e valores de entrada, compare custo mensal e custo total e aplique um cenário conservador para reduzir risco de variação de encargos.
4) Em locação, o Simulador Imóvel ajuda como?
Ajuda a estimar custo do período escolhido, organizar encargos estimados e comparar propostas com condições equivalentes. Ainda assim, cláusulas contratuais e regras de reajuste precisam ser verificadas no documento.
5) O que fazer quando o simulador não inclui algum custo que terei na prática?
Use uma margem de segurança no orçamento, inclua despesas estimadas separadamente e priorize a consulta ao fornecedor/administradora e a conferência de documentos para aproximar a realidade.
6) É possível usar o simulador para comparar imóveis de diferentes tamanhos?
Sim, desde que você normaliza premissas e compara custo total ou custo por mês com a mesma estratégia de financiamento/locação. Atenção para diferenças de padrão construtivo e encargos.
7) Quais dados costumam gerar maior impacto na simulação?
Principalmente: taxa e prazo (quando há financiamento), valor de entrada, custos recorrentes (condomínio e despesas) e regras de reajuste.
8) Como garantir que a simulação esteja alinhada com ofertas reais?
Use valores e condições que estejam na proposta (ou em simulações oficiais da instituição financeira) e mantenha consistência entre os cenários comparados.
9) Posso confiar mais em “parcela menor” ou em “custo total menor”?
Em geral, depende do seu objetivo e do seu horizonte de planejamento. Parcela menor melhora compatibilidade imediata com renda (fluxo de caixa), mas custo total menor ajuda a entender quanto você paga no ciclo inteiro. O ideal é considerar ambos e verificar em qual cenário o risco de orçamento estoura menos.
10) Como lidar com custos eventuais, como reforma ou mudança?
Se o simulador não prevê esses custos, você deve inserir manualmente uma estimativa no orçamento global. O ponto não é acertar “no centavo”, mas criar um cenário razoável de custos eventuais e, de preferência, com uma margem de segurança.
11) O que significa “horizonte de permanência” na simulação?
É o período que você pretende ficar no imóvel antes de vender (na compra) ou antes de encerrar a locação (na locação). Ele altera a relevância dos custos: no curto prazo, custos iniciais pesam mais; no longo prazo, custos recorrentes e reajustes tendem a pesar mais.
12) Existe risco de usar o simulador como “única verdade”?
Sim. Como qualquer projeção, o simulador depende de premissas. Se o usuário usar dados desatualizados, inserir estimativas vagas ou ignorar cláusulas contratuais, a projeção pode ficar distante da realidade. Por isso, o simulador deve orientar, não substituir validações.
13) Como melhorar a precisão sem “sobrecarregar” o processo?
Você pode começar com dados reais do que é verificável (por exemplo, boletos e propostas) e usar faixas conservadoras para o que é incerto (por exemplo, despesas variáveis e custos eventuais). Assim você mantém o processo viável e aumenta a qualidade da decisão.
14) O que avaliar em um simulador quando a decisão é tomada em grupo?
Prefira simuladores que permitam exportar premissas e apresentar detalhamento. Dessa forma, cada pessoa do grupo pode validar as suposições e chegar a uma conclusão conjunta baseada em números e lógica, em vez de em percepções individuais.
15) Simulador para compra à vista também faz sentido?
Sim. Mesmo à vista, pode fazer sentido estimar custo total incluindo despesas de transferência, impostos e taxas, bem como custos de manutenção e adequações. O simulador pode não tratar como financiamento, mas ainda ajuda a organizar o orçamento global.
Considerações finais: use o Simulador Imóvel para reduzir incertezas
Um Simulador Imóvel bem utilizado vira um instrumento de organização e comparação. Ele não elimina riscos, mas ajuda a identificar rapidamente o que torna um cenário mais viável — e quais variáveis precisam ser confirmadas na etapa seguinte. Ao aplicar método, registrar premissas e validar informações com documentação e especialistas, você transforma números em uma decisão mais responsável e coerente com seu planejamento.
Em última instância, a simulação é uma ponte entre a intenção e a realidade operacional do negócio. Ela ajuda a descobrir, antes de assinar qualquer compromisso, se o orçamento está alinhado com a renda, se as despesas recorrentes cabem no dia a dia e se os custos iniciais não criam um gargalo. Com isso, você ganha tempo, reduz estresse e aumenta a chance de fechar uma negociação que faça sentido não apenas “hoje”, mas ao longo do tempo.
Também é importante reforçar que o valor mais “barato” no simulador pode não ser necessariamente a melhor escolha, e o valor mais “alto” pode ser compensado por condições mais favoráveis de manutenção, melhor estado do imóvel, menor risco contratual ou reajuste mais previsível. Por isso, a qualidade da simulação está menos em “dar um número” e mais em permitir que você enxergue trade-offs de forma estruturada.
Ao final, a melhor prática é tratar o simulador como parte de um processo: pesquisa do imóvel, validação documental, vistoria técnica, confirmação do contrato e análise de crédito quando houver financiamento. Assim, você usa a ferramenta para antecipar surpresas, e não para ignorá-las.
Referências e fontes para fundamentos (sem extrapolações)
- Banco Central do Brasil (BACEN) — informações regulatórias e orientações relacionadas a crédito e indicadores que afetam custos de financiamento (quando aplicável). Disponível em: https://www.bcb.gov.br/
- IBGE — dados e indicadores macroeconômicos que podem influenciar o contexto do mercado imobiliário (quando aplicável ao planejamento). Disponível em: https://www.ibge.gov.br/
- Relatórios de mercado de entidades do setor (quando houver necessidade de contextualização): recomenda-se consulta a publicações do segmento imobiliário e análise de séries históricas divulgadas por instituições reconhecidas.
Observação: este artigo não fornece valores específicos de preço, taxa ou parcelas, pois tais números dependem do imóvel, das condições contratuais e das taxas vigentes no momento da contratação. Para obter precisão, use dados reais do imóvel e condições oficiais das partes envolvidas.
-

Maintaining Oral Health with Dental Implants for the Elderly
-
Leasing a Car: Expert Tips for Your Next Vehicle
-
Maintaining Oral Health After Tooth Loss with Dental Implants
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments
-
Affordable Independent Living: Finding the Right Senior Housing