Cartões Alimentação: guia completo e exigências essenciais
Este guia explica como funcionam os Cartões Alimentação, quais cuidados tomar na utilização e como avaliar critérios práticos de escolha para trabalhadores e empresas. Em termos gerais, estes cartões viabilizam pagamentos associados ao setor da alimentação, exigem validação de regras e podem variar por operador, rede comercial e conformidade legal.
Cartões Alimentação: o que precisa saber antes de usar
Os Cartões Alimentação são uma solução prática para viabilizar despesas com alimentação, mas o valor real da experiência depende de três pilares: aceitação na rede comercial, condições contratuais (inclusive limites e regras de utilização) e transparência de utilização no dia a dia. Antes de aderir, vale a pena analisar como o cartão funciona, o que é elegível, e que procedimentos devem ser seguidos para evitar recusas, atrasos ou incompatibilidades.
Num olhar objetivo do ponto de vista de mercado, a relevância dos cartões desse tipo está no equilíbrio entre benefício e governança: a entidade pagadora define o enquadramento, o operador gere o instrumento e o estabelecimento comerciante precisa estar habilitado para aceitar o pagamento. É nesse “encaixe” operacional que surgem a maior parte das fricções — não na tecnologia em si, mas na leitura das regras de elegibilidade, no cadastro de empresas e na atualização das redes de aceitação.
Ao longo deste guia, você encontrará orientações focadas em decisões e requisitos, com linguagem direta e análise consistente. Onde existirem critérios que costumam ser verificados em Portugal, a abordagem é sempre de prudência: evitar suposições, priorizar condições contratuais e confirmar detalhes com a entidade responsável pelo cartão.
1) Como funcionam os Cartões Alimentação na prática
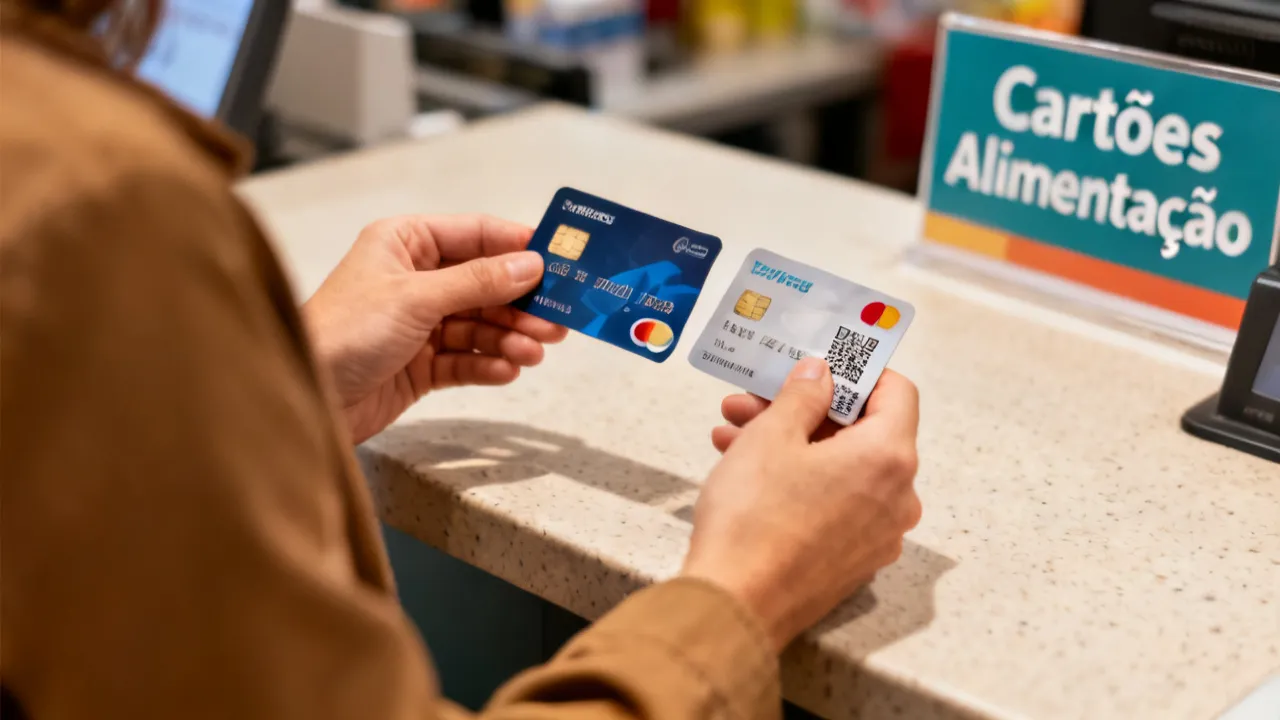
De forma geral, os Cartões Alimentação funcionam como um meio de pagamento que carrega saldo ou crédito conforme definido pelo empregador ou pela entidade responsável pelo benefício. O utilizador usa o cartão no pagamento de compras elegíveis em estabelecimentos aderentes — e o terminal do comerciante valida a operação de acordo com os parâmetros do sistema do operador.
Do ponto de vista operacional, a experiência pode variar por:
- Rede de aceitação: nem todos os estabelecimentos aceitam todas as modalidades do mesmo tipo de cartão.
- Categoria dos produtos: regras de elegibilidade podem restringir o que é considerado despesa de alimentação.
- Processamento na compra: dependendo do POS/terminal, podem existir validações adicionais.
- Gestão de saldo: prazos, periodicidade de carregamentos e eventuais ajustes contratuais.
Em termos de cultura de consumo, a dinâmica portuguesa — com compras recorrentes em mercearias, hipermercados e lojas de bairro — torna a aceitação em “pontos próximos” particularmente relevante. Na prática, uma rede ampla reduz fricções, enquanto uma rede demasiado restrita aumenta o número de situações em que o utilizador precisa optar por outra forma de pagamento.
Além disso, é importante perceber que o cartão não funciona como um “vale universal” para tudo o que tenha relação indireta com alimentação. Em muitos casos, a elegibilidade depende de como o produto é classificado pelo sistema de faturação do comerciante e de como o pagamento é validado no momento da transação. Portanto, mesmo quando o utilizador tem boa intenção e o estabelecimento parece “claramente alimentar”, ainda pode existir recusa se a categoria do item ou a forma de processamento não corresponder ao que está habilitado.
Outro ponto frequentemente subestimado: em determinadas compras, o terminal pode pedir ajustes na forma como a compra é finalizada (por exemplo, dividir pagamento por itens, evitar adições no fim que alteram o valor total ou confirmar se o checkout permite a mistura entre pagamento por cartão de benefício e outros meios). Essas diferenças surgem porque o “mix” de pagamentos é interpretado de forma distinta conforme o terminal e as regras de autorização.
2) O que realmente determina a “boa escolha” de um Cartão Alimentação
Ao avaliar Cartões Alimentação, a decisão não deve ficar apenas no “nome do produto” ou na marca do operador. Um especialista tende a verificar antes de tudo:
- Condições de utilização: elegibilidade de compras, regras por tipo de produto e limitações em determinados cenários.
- Funcionalidade operacional: método de carregamento, mecanismos de consulta de saldo e procedimentos em caso de divergência.
- Rede e cobertura: densidade de estabelecimentos aderentes no seu dia a dia (por exemplo, em áreas de “nearby”).
- Governança e conformidade: procedimentos para garantir que o instrumento é usado de acordo com o enquadramento do benefício.
- Suporte: qualidade do atendimento e clareza do processo de reclamações.
Quando essas variáveis estão bem alinhadas, o cartão tende a ser “invisível” no bom sentido: o utilizador paga como quem escolhe uma forma regular de pagamento, sem precisar reavaliar regras a cada compra.
Para decidir melhor, costuma ajudar organizar a escolha em cenários reais. Em vez de perguntar apenas “que loja aceita?”, convém pensar: “que loja aceitaria se eu estivesse com pressa”, “o que acontece se houver troca/devolução”, “e se eu fizer uma compra de valor muito próximo do limite elegível do mês”. A diferença entre uma decisão “no papel” e uma experiência “no terreno” aparece exatamente quando o utilizador passa por momentos de maior stress ou urgência.
Também vale a pena confirmar se o operador disponibiliza informação clara e atualizada sobre:
- Rede de aceitação (incluindo moradas, tipos de estabelecimento e eventuais mudanças ao longo do tempo).
- Restrições mais comuns (por exemplo, se há categorias frequentemente recusadas).
- Procedimento em compras mistas (quando o cliente paga parte com saldo do cartão e parte por outro meio).
- Tempo de correção em situações de falha (se uma transação fica pendente, se há estorno automático, e em quanto tempo).
Outro critério prático é a consistência do suporte. Uma rede pode ser boa, mas se o atendimento demorar e não resolver, o cartão deixa de ser “invisível” e passa a ser um elemento de desgaste. Em benefícios, o custo real da fricção é psicológico e operacional: gera tempo perdido, ansiedade na compra e necessidade de burocracia em casos pontuais.
3) Custos, encargos e o que costuma influenciar “preço” (sem especulação)
Você mencionou “price information”, mas não foram fornecidos valores concretos neste briefing. Como não é responsável estimar preços ou “custos médios” sem dados verificáveis, a recomendação é usar uma estratégia de confirmação: solicite ao operador ou à entidade responsável uma tabela de condições que detalhe mensalidades, eventuais taxas administrativas, encargos de substituição de cartão, e custos associados a consultas/serviços, quando aplicável.
Num contexto de Cartões Alimentação, o “preço” deve ser analisado em conjunto com o que está incluído: uma taxa aparentemente mais baixa pode ser menos vantajosa se vier acompanhada de restrições de rede, limites operacionais menos flexíveis ou atendimento mais lento em situações críticas.
Critérios práticos para validar:
- Existência (ou não) de taxas de emissão/renovação.
- Periodicidade de carregamento e condições para ajustes.
- Política de substituição em caso de perda/fraude.
- Custos e condições de reposição de saldo (quando aplicável).
Quando esses pontos são transparentes, o utilizador e a empresa conseguem decidir com base em dados. E, caso algum detalhe não esteja claro, a melhor prática é pedir esclarecimentos por escrito antes da adesão.
Além dos custos “diretos”, convém considerar custos indiretos. Por exemplo, se o cartão tiver uma política rígida e gerar mais recusas, o custo indireto aparece em tempo perdido na loja e na necessidade de recorrer ao suporte com frequência. Em algumas organizações, isso também se traduz em custo interno: tempo do departamento administrativo, recursos humanos e procedimentos adicionais para resolver situações recorrentes.
Outra componente que às vezes é negligenciada é a existência de custos associados a:
- Reemissões (perda, roubo, danos físicos).
- Alterações de dados (atualização de entidade, trocas de titularidade, correções de cadastro).
- Reclamações e prazos de investigação de transações.
- Comunicação (por exemplo, se há canais premium ou se a informação está toda acessível sem custos).
Ainda que a tabela de condições venha em linguagem contratual, vale a pena insistir naquilo que impacta a experiência: “o que acontece se a transação falhar?”, “em quanto tempo o estorno aparece?”, “quais são as responsabilidades do operador e do comerciante?”. Quando o contrato responde a essas questões, o risco operacional reduz.
4) “Fornecedor” e integração: por que a entidade do serviço importa
Embora o texto não traga um fornecedor específico, o fator “supplier details” (fornecedor/operador) costuma ser decisivo. Nos Cartões Alimentação, o operador é quem gere:
- Infraestrutura transacional (validação e autorização de pagamentos).
- Processo de carregamentos e conciliações.
- Gestão de rede de estabelecimentos aderentes.
- Atendimento e gestão de exceções (por exemplo, transações recusadas).
Para empresas e recursos humanos, a pergunta central não é apenas “quem entrega o cartão”, mas “quem garante estabilidade e previsibilidade”: tempos de resposta do suporte, clareza de relatórios e qualidade de comunicação com as equipas internas.
Em termos de integração, existem pontos técnicos que refletem diretamente no dia a dia. Por exemplo, se a plataforma do operador tem ferramentas úteis para:
- consulta rápida de saldo e movimentos;
- exportação de relatórios (útil para contabilidade e controlo interno);
- gestão de substituições e bloqueios;
- registo e acompanhamento de reclamações;
Essas funcionalidades não são apenas “conveniência”; muitas vezes são a diferença entre resolver um problema em horas versus manter um caso em aberto por semanas.
Também convém verificar como o operador trata situações como:
- Transações pendentes (quando o terminal sinaliza falha, mas a autorização não é final);
- Estornos (se são automáticos e em que prazo);
- Devoluções em compras com cartão (como o comerciante deve proceder e se o estorno retorna ao saldo do benefício);
- Cartões danificados (substituição e reutilização do saldo).
Quando essas regras são claras, o utilizador perde menos tempo em explicações e o comerciante consegue lidar com o processo com menos erros.
5) Cuidados e boas práticas para evitar recusas e fricções
Mesmo com uma rede sólida, podem ocorrer recusas por motivos técnicos ou operacionais. Uma leitura “de controlo” ajuda:
- Confirme elegibilidade: compreenda quais categorias de produtos costumam ser aceitas.
- Use estabelecimentos aderentes: verifique se o local aceita a modalidade do cartão.
- Tenha atenção ao processamento: compras que exigem validações adicionais podem falhar em casos de incongruência.
- Guarde comprovativos: útil para identificar divergências em situações de exceção.
- Faça gestão de saldo: evitar chegar com saldo insuficiente em compras de valor próximo do limite elegível.
Em serviços de benefício, a consistência é tão importante quanto a facilidade. Por isso, o utilizador deve tratar o cartão como um instrumento com regras próprias — e não como um cartão bancário comum.
Para reduzir falhas, vale a pena adotar uma abordagem “preventiva”. Em vez de usar apenas a memória (“naquela loja costuma dar”), o ideal é ter um pequeno ritual de verificação:
- Antes de sair para o mercado, confirmar rapidamente o saldo disponível no canal do operador.
- Em compras maiores, evitar deixar o pagamento para o “último segundo” sem validação prévia.
- Se possível, preferir compras onde os itens são mais “óbvios” em termos de elegibilidade (por exemplo, alimentação principal e itens normalmente reconhecidos no enquadramento).
- Evitar tentar pagar itens com classificação ambígua, especialmente quando o comerciante tem dificuldade em separar categorias.
Também é importante entender o papel do comerciante. A recusa nem sempre é culpa do utilizador. Há situações em que o terminal não está atualizado para determinada modalidade ou em que a loja está aderente, mas o posto de pagamento específico não está habilitado. Em casos assim, o cliente beneficia se souber como agir:
- Solicitar que o pagamento seja tentado em outro terminal (quando possível).
- Confirmar se o comerciante sabe operar com cartões do tipo de benefício.
- Se necessário, solicitar que a loja tente a transação com procedimentos corretos (por exemplo, ordem de pagamento, separação de itens, etc.).
Por fim, em termos de governança pessoal, é essencial proteger dados e agir rapidamente quando algo sai errado. Cartões são instrumentos com saldo que podem ser visados em cenários de fraude. Boas práticas incluem:
- Não partilhar dados do cartão com terceiros.
- Não fornecer códigos ou informações sensíveis por canais não confiáveis.
- Em caso de perda, acionar bloqueio e substituição imediatamente pelo procedimento do operador.
- Manter registo de datas de carregamento e de compras para acelerar a resolução de reclamações.
6) Quadro de referência: condições, requisitos e comparação (sem links)
A seguir, apresentamos uma visão complementar em formato comparativo, baseada em práticas comuns de gestão de benefícios e validação de transações em instrumentos de pagamento com finalidade específica. Use esta secção como checklist para alinhar expectativas antes de contratar ou orientar utilizadores.
| Aspecto | Cartões Alimentação (o que verificar) | Condições/ Requisitos típicos | Como comparar |
|---|---|---|---|
| Rede de aceitação | Estabelecimentos que aceitam o cartão | Adesão do comerciante e compatibilidade do terminal | Confirme cobertura na rotina e em áreas “nearby” relevantes |
| Elegibilidade de compras | Tipos de produtos considerados válidos | Regras definidas no enquadramento do benefício e validação do sistema | Solicite exemplos práticos do que costuma ser aprovado/recusado |
| Carregamentos e prazos | Quando o saldo é disponibilizado | Periodicidade e regras contratuais de carregamento | Compare cadência, janela de utilização e procedimentos de ajuste |
| Consulta e transparência | Como o utilizador acompanha saldo e movimentos | Ferramentas de consulta (online/cliente) e políticas de comunicação | Verifique clareza de extrato e facilidade de exportação/consulta |
| Suporte e reclamações | Atendimento em caso de problemas | Canal de suporte e SLA/tempo de resposta definidos | Compare canais, histórico de atendimento e processo de resolução |
| Substituição e exceções | O que ocorre em caso de perda/falhas | Política de bloqueio e reemissão, além de tratamento de divergências | Leia a política de exceções antes de contratar |
Para tornar este quadro realmente útil, vale a pena preenchê-lo com informação concreta do operador e do contrato. Em vez de “verifique a rede”, o ideal é transformar em ações mensuráveis: “qual a percentagem de lojas da minha zona que aceitam?”, “o que ocorre se o terminal recusar?”, “existe um procedimento padrão para estorno?”. Quando o quadro vira um checklist preenchido, a probabilidade de surpresa diminui significativamente.
Uma boa prática adicional é criar um mini-registo interno (por exemplo, numa folha ou documento partilhado) com:
- lista de estabelecimentos frequentemente usados e confirmação de aceitação;
- procedimento de consulta do saldo;
- passos para tratar recusa na hora (o que perguntar ao operador e ao comerciante);
- tempo estimado para resolução em caso de reclamações.
Mesmo que pareça burocrático, isso poupa tempo em incidentes pontuais — e incidentes pontuais são, infelizmente, inevitáveis quando se lida com sistemas de pagamento e regras de elegibilidade.
7) Guia passo a passo para adoção responsável
Se você está a orientar pessoas numa empresa ou a considerar a utilização do cartão no seu dia a dia, siga este procedimento prático. A estrutura abaixo foi pensada como roteiro operacional, para reduzir dúvidas e minimizar situações de recusa.
Passo 1 — Mapear a rotina de compras
Liste onde costuma comprar (supermercado, mercearia, lojas de bairro) e verifique se o operador do Cartão Alimentação tem adesão nessas localizações “nearby”. Isso reduz tentativas frustradas e acelera a adaptação.
Se a organização tem equipas em mais do que uma área, o mapeamento deve considerar também a diversidade de rotas. O que é “próximo” para uma pessoa pode ser “fora da rede” para outra. Por isso, uma abordagem por local de trabalho pode ser mais eficaz do que uma lista única para toda a empresa.
Passo 2 — Confirmar regras de elegibilidade
Antes da primeira utilização relevante, valide quais categorias de produtos se enquadram. Mesmo quando “tudo parece alimentação”, a validação do sistema pode diferir por categoria e por configuração do comerciante.
Uma forma inteligente de evitar enganos é pedir ao operador exemplos concretos de compras que costumam ser aceites e recusadas. Muitas vezes, as regras não são “intuitivas” e dependem de como o produto é classificado na fatura. Ao ter exemplos práticos, o utilizador aprende como “pensar” em termos de categorias do sistema, e não apenas em termos de senso comum.
Passo 3 — Validar carregamentos e prazos
Garanta que compreende o calendário de carregamentos. Se existir janela de utilização, isso influencia compras planeadas para o mês.
Para melhorar previsibilidade, vale a pena orientar para:
- confirmar quando o saldo aparece efetivamente (não apenas a data em que é “enviado”);
- verificar se há saldo com expiração (quando aplicável);
- definir um plano de utilização com base no ritmo de consumo (por exemplo, evitar esgotar cedo se há limites mensais).
Passo 4 — Definir procedimentos internos (para empresas)
Nas organizações, alinhe com recursos humanos e administração:
- quem trata do pedido/alterações do cartão;
- como proceder em caso de reclamação;
- como comunicar aos trabalhadores regras e boas práticas.
Em empresas, um dos maiores erros é tratar a adoção do cartão como um evento único (“entregaram o cartão e está feito”). Na prática, o onboarding deve incluir:
- um tutorial inicial (consulta de saldo, o que fazer em caso de recusa);
- um canal para dúvidas recorrentes;
- um processo de escalonamento (quando o assunto deve ir para o operador em vez de ser resolvido internamente).
Quando a empresa cria um fluxo claro, o suporte interno passa a ser mais eficiente e as reclamações chegam completas ao operador, acelerando a resolução.
Passo 5 — Treinar para evitar erros comuns
Uma orientação simples — “como consultar saldo”, “o que fazer em caso de recusa”, “quais estabelecimentos usar” — evita ruído e garante maior adesão ao benefício.
Para tornar o treino mais eficaz, recomenda-se usar cenários comuns, por exemplo:
- “Comprei e a transação falhou: o que fazer nos primeiros 2 minutos?”
- “Como verificar se o saldo foi deduzido indevidamente?”
- “E se o comerciante disser que ‘não aceita esse cartão’?”
- “Como agir se o terminal não concluir e a compra ficar pendente?”
Treinar nesses momentos críticos reduz a ansiedade do utilizador e diminui a chance de decisões precipitadas (por exemplo, insistir repetidamente na transação sem tentar o procedimento correto).
Passo 6 — Rever e otimizar ao fim de um ciclo
Após um período, avalie consistência: quantas recursões ocorreram, quais categorias geraram dúvidas e se a rede de aceitação atende a rotina. Ajustes de orientação frequentemente melhoram a experiência sem alterar o cartão.
Uma revisão útil pode incluir dados qualitativos e quantitativos, como:
- estatística de recusas por frequência e por tipo (saldo insuficiente, terminal não reconhece, erro de categoria);
- feedback de utilizadores sobre lojas onde dá menos certo;
- tempo de resolução de reclamações;
- necessidade de atualização do material de formação (FAQ interna).
Quando a organização faz esta revisão com base em evidências, consegue negociar melhorias com o operador e ajustar comunicação interna com mais precisão.
8) Fonte e referência regulatória (abordagem prudente)
Como não foram fornecidos documentos específicos nem nomes de fornecedores, este guia evita alegações numéricas e confirmações específicas que dependem de enquadramentos contratuais e regulatórios. Em matéria de benefícios e instrumentos com finalidade específica, recomenda-se sempre verificar as orientações aplicáveis em fontes oficiais e no enquadramento legal pertinente.
Para manter rigor, ao tomar decisões — especialmente as que envolvem conformidade e elegibilidade — procure:
- Publicações e orientações oficiais relacionadas com benefícios de alimentação e regimes aplicáveis.
- Condições contratuais do operador e o descritivo do produto.
- Documentação de suporte (FAQ do operador, termos de utilização e política de exceções).
Mesmo quando o contrato é claro, as regras podem ser atualizadas ao longo do tempo. Por isso, é prudente manter uma disciplina de revisão do contrato e das comunicações do operador, sobretudo em períodos de transição (mudança de entidade pagadora, renegociação do serviço, alterações na rede comercial).
Além da conformidade, existe também o tema da consistência: se a empresa comunicar regras diferentes das do operador, surgem conflitos. O objetivo da governança é alinhar mensagens para que o utilizador não receba instruções divergentes. Por exemplo, se a política interna “aceita tudo que seja alimento”, mas a elegibilidade do sistema é mais restrita, a diferença vai aparecer na hora de pagamento.
9) Perguntas Frequentes (FAQs)
FAQ 1 — Cartões Alimentação podem ser usados em qualquer loja?
Não. Em geral, os Cartões Alimentação dependem de adesão do estabelecimento e de configurações do terminal. Para evitar recusas, confirme previamente a aceitação na rede relevante da sua rotina em áreas “nearby”.
Na prática, pode haver situações em que uma loja “aceita” em geral, mas o terminal específico do balcão onde você costuma pagar não tem a mesma configuração. Se ocorrer uma recusa, vale a pena tentar outro terminal dentro da mesma loja (quando possível) e confirmar com o comerciante se ele está a processar corretamente a modalidade do cartão.
FAQ 2 — Existem limites ou regras por tipo de produto?
Podem existir. A elegibilidade costuma ser definida por regras do enquadramento do benefício e pela forma como a transação é validada no sistema. Se houver categorias sensíveis (por exemplo, produtos com classificação particular), vale a pena confirmar antes.
É comum que o utilizador pense em “alimento” como uma categoria natural. O sistema, no entanto, trabalha com classificações e parâmetros de faturação. Por isso, itens que parecem “parte da alimentação” podem ser processados como categorias diferentes no terminal, resultando em recusa. A melhor abordagem é tratar o que está no carrinho como “uma coleção de categorias”, não como “um bloco único”.
FAQ 3 — O que fazer se a compra for recusada?
Primeiro, verifique saldo disponível e se o local é aderente. Depois, confirme se a categoria do produto se enquadra. Se persistir, utilize o canal de suporte do operador e apresente o comprovativo da transação.
Um procedimento prático e rápido pode seguir esta lógica:
- Verificar o saldo no canal do operador e confirmar se a compra estava dentro do total elegível do mês (se existir limite ou regra mensal).
- Confirmar se o estabelecimento é aderente para esse cartão (e se o terminal está habilitado).
- Se possível, tentar dividir a compra por categorias mais “claras” (quando o sistema do comerciante permitir).
- Se continuar a falhar, solicitar ao comerciante o motivo técnico indicado no terminal e registrar esse detalhe.
- Abrir reclamação com dados suficientes (data, hora, loja, valor, itens, comprovativo).
Quanto mais completa for a informação, mais rápido costuma ser o tratamento. Se faltar um dado-chave, o operador tende a pedir complementos, atrasando a resolução.
FAQ 4 — Como consultar saldo e movimentos?
Em regra, os operadores disponibilizam consulta por área de cliente ou ferramentas associadas ao serviço. O método exato depende do contrato do benefício. O importante é garantir que o utilizador consegue verificar movimentos e entender datas de carregamento.
Ao orientar utilizadores, vale reforçar duas coisas:
- ter clareza sobre o que é “saldo disponível” versus “movimentos pendentes”;
- entender como identificar o carregamento e a dedução de uma compra para facilitar reclamações.
FAQ 5 — Empresas precisam de requisitos específicos para contratar?
Sim, em geral há processos de onboarding: dados da entidade, regras de gestão do benefício, e alinhamento de procedimentos internos. A documentação varia por operador e por modelo de implementação.
Do ponto de vista de implementação, empresas costumam precisar de alinhar:
- calendário de carregamentos e instruções de troca;
- processo de onboarding e desativação (por exemplo, quando alguém sai da empresa);
- políticas de substituição em caso de incidentes;
- entrega de comunicação padrão para colaboradores.
FAQ 6 — Pode existir diferença entre operadores?
Sim. A rede de aceitação, o suporte, a interface de consulta e o detalhe de regras podem variar. Ao comparar, priorize transparência: políticas de exceções, clareza de elegibilidade e cobertura “nearby” na prática.
Mesmo que os cartões tenham “o mesmo nome”, o que importa é como cada operador operacionaliza o instrumento. Dois operadores podem oferecer experiências diferentes em:
- tempo para estorno;
- robustez do suporte;
- facilidade de consulta;
- qualidade de atualização da rede comercial.
FAQ 7 — Há riscos de fraude ao usar Cartões Alimentação?
Como qualquer meio de pagamento, há riscos, mas podem ser mitigados com boas práticas: não partilhar dados indevidamente, bloquear rapidamente em caso de perda e acompanhar movimentos. Em situações suspeitas, contate o suporte do operador imediatamente.
Fraude não acontece apenas por “hack”, mas também por engenharia social: mensagens que induzem o utilizador a fornecer dados ou códigos. Por isso, recomenda-se:
- desconfiar de pedidos de informação fora dos canais oficiais;
- validar identidade do contacto;
- usar sempre os mecanismos oficiais de bloqueio/substituição.
FAQ 8 — O cartão substitui a necessidade de planeamento de compras?
Não totalmente. Embora ofereça flexibilidade, ainda assim existem regras de elegibilidade, prazos e cobertura. Um planeamento simples (principalmente para compras maiores) melhora a taxa de aprovação e reduz o desconforto.
Planeamento não precisa ser complexo. Pode ser apenas:
- comprar em frequência compatível com o carregamento do saldo;
- evitar deixar compras de alto valor para o fim de um período em que o saldo pode estar baixo;
- manter alternativa de pagamento caso um estabelecimento pontualmente não aceite a modalidade.
10) Análise final: por que a experiência “depende do detalhe”
Os Cartões Alimentação podem ser uma ferramenta eficiente quando há alinhamento entre entidade pagadora, operador e rede comercial. No entanto, a qualidade percebida costuma surgir menos da publicidade e mais do que está “por trás”: regras bem comunicadas, aceitação real nos locais usados no dia a dia e suporte com capacidade de resolver exceções.
Se você pretende escolher ou implementar um modelo com segurança, trate este processo como um projeto de experiência do utilizador: comece pela rede em “nearby”, confirme elegibilidade com exemplos práticos, verifique carregamentos e prazos, e por fim estabeleça um plano de suporte e comunicação. Essa abordagem reduz fricções e aumenta a confiança — que, no fim, é o que transforma um cartão num benefício efetivo no quotidiano.
Na prática, a diferença entre um cartão “bom” e um cartão “problemático” costuma aparecer nas zonas cinzentas: quando existe recusa, quando há necessidade de devolução, quando o saldo aparenta estar incorreto, ou quando o utilizador não consegue entender por que a loja recusou. Quem se prepara antes — com critérios claros, procedimentos internos e comunicação bem desenhada — encontra um percurso mais previsível.
Em resumo operacional, vale manter três hábitos:
- Validar antes (rede, elegibilidade e saldo disponível).
- Documentar quando falhar (comprovativos e detalhes do incidente).
- Escalar corretamente (contacto com o suporte do operador seguindo o processo adequado).
Com isso, os Cartões Alimentação deixam de ser uma fonte de incerteza e passam a ser um instrumento prático de apoio às rotinas de alimentação.
-

A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments