Guía práctica para Ver Saldo y gestión de cuenta
Esta guía explica cómo realizar correctamente la consulta “Ver Saldo”, interpretar movimientos y gestionar el saldo de tu cuenta con criterios objetivos. Se revisa el significado funcional de “Ver Saldo”, los riesgos típicos de errores de lectura, y cómo preparar la información necesaria para solicitar soporte cuando hay discrepancias. Además, se incluyen condiciones y requisitos, pasos recomendados y preguntas frecuentes.
1) Consulta “Ver Saldo”: qué debes revisar primero
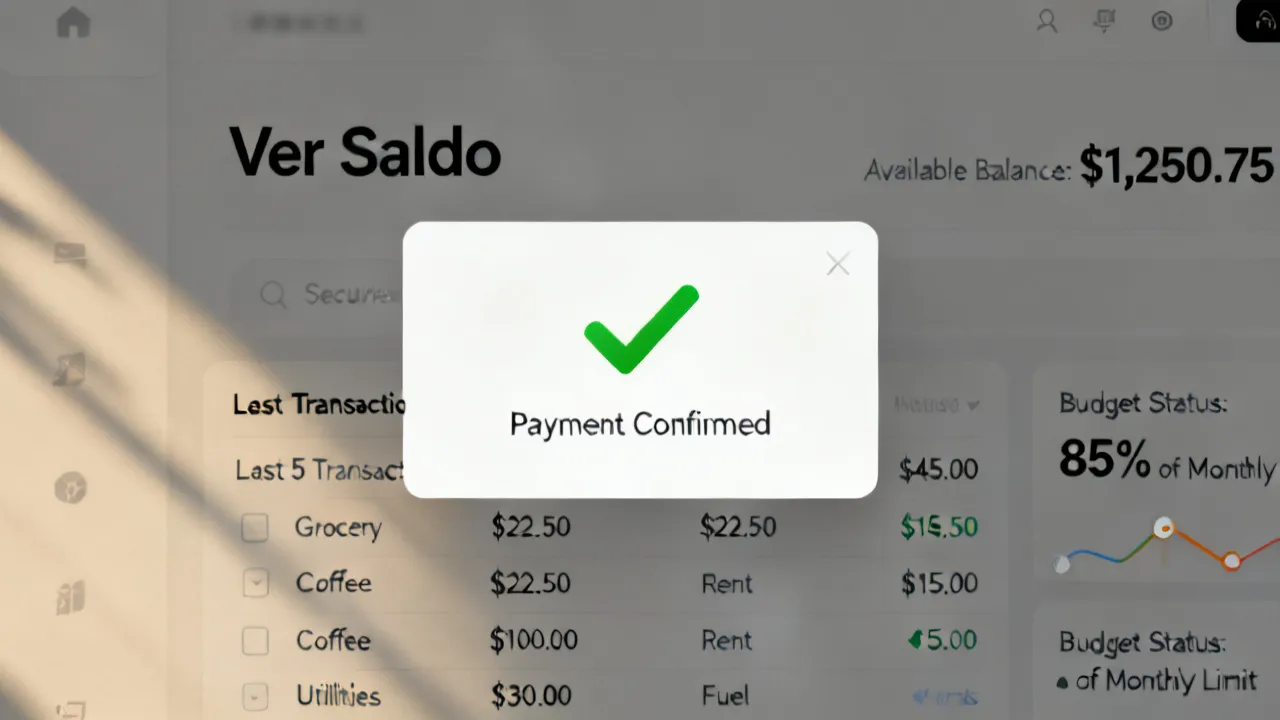
Si tu objetivo es Ver Saldo, comienza por lo esencial: identifica el saldo disponible, el saldo total y el periodo de referencia que muestra la plataforma o aplicación. Esta revisión inicial es clave porque, en la práctica, muchos malentendidos no se deben a fallas del sistema, sino a diferencias entre “saldo disponible” y “saldo total”, o a la fecha de corte de los movimientos. Actúa como lo haría un analista de operaciones: verifica el contexto antes de sacar conclusiones.
En una gestión responsable, el saldo debe leerse como un dato dinámico. La conciliación adecuada requiere contrastar lo que aparece en la vista de consulta con los movimientos registrados (por ejemplo, transferencias, cargos, abonos y comisiones). De este modo, Ver Saldo deja de ser una acción aislada y se convierte en un hábito de control.
Además, en el día a día la gente tiende a consultar “en el momento equivocado”. Por ejemplo: revisa el saldo justo antes de una transferencia que aún está en tránsito, o revisa el saldo justo después de un pago con tarjeta que no ha cerrado su ciclo de autorización. Cuando esto ocurre, parece que “no cayó” el dinero, pero el problema no siempre es la plataforma: puede ser el ciclo de procesamiento y la etapa del flujo transaccional.
Por eso, antes de interpretar el número, conviene preguntarte tres cosas: (1) ¿qué tipo de saldo me están mostrando?, (2) ¿para qué fecha o momento se calcula?, y (3) ¿qué movimientos entran en ese cálculo y cuáles están excluidos por estado?
2) Interpretación objetiva de términos asociados al saldo
Cuando en sistemas financieros o plataformas de gestión aparece la funcionalidad de Ver Saldo, normalmente estás ante una interfaz que resume información contable/operativa. En términos generales, puede existir:
- Saldo disponible: monto utilizable en ese momento según políticas de la plataforma.
- Saldo total: visión más amplia que puede incluir importes no disponibles o pendientes.
- Movimientos: transacciones ordenadas por fecha, con identificadores, descripciones y estados (completado, en proceso, revertido).
La lectura correcta exige atención a etiquetas y estados. Si ves un movimiento “en proceso”, no es equivalente a “completado”. Un error frecuente es asumir que todo lo que figura afecta de rápido al saldo disponible.
Para darle una interpretación más operativa, conviene entender que el “saldo” no es un número fijo, sino el resultado de reglas. Muchas plataformas separan el monto en “porciones” o capas: por ejemplo, importes que ya están liquidados, importes que están bajo conciliación, importes que se han reservado por una autorización y que podrían convertirse en un cargo definitivo más adelante.
En consecuencia, cuando comparas “saldo disponible” contra “saldo total”, el diferencial suele estar explicado por alguna combinación de: (a) transacciones pendientes, (b) importes reservados o en conciliación, (c) comisiones o retenciones estimadas, (d) diferencias temporales por cierres de corte, (e) reversos que todavía no han terminado de reflejarse.
Otro punto común: en algunas interfaces, “saldo total” puede incluir importes que pertenecen a otro sub-cuenta, a una billetera distinta o a un contenedor interno separado (por ejemplo, “saldo principal”, “saldo retenido”, “saldo en revisión”). Por eso, si tu objetivo es tomar una decisión práctica (pagar, transferir, invertir), no basta con mirar el número grande: debes confirmar qué engloba ese número.
3) Requisitos previos para realizar “Ver Saldo” sin confusiones
Antes de consultar, prepara los elementos mínimos para reducir incertidumbre. Desde una perspectiva de cumplimiento operativo, la consulta debe partir de datos que puedas rastrear después. Ten a mano:
- Datos de identificación de la cuenta (usuario o referencia interna, según el sistema).
- Historial reciente de movimientos (si la plataforma permite exportar o filtrar).
- Fechas aproximadas de las operaciones que te interesan.
Si el sistema ofrece filtros por rango de fechas, úsalo. El “saldo” puede cambiar por actualizaciones de conciliación y por procesamiento transaccional. Un rango demasiado amplio dificulta el análisis.
Además de lo anterior, hay un conjunto de “requisitos blandos” que suelen ayudar mucho y que muchas personas subestiman. Por ejemplo, asegúrate de que estás consultando desde la misma cuenta (y no desde un perfil corporativo distinto), que tu sesión está vigente y que no estás viendo una vista de “cuentas asociadas” que mezcla saldos de diferentes orígenes.
También verifica que tu dispositivo y tu navegador o app estén actualizados. Aunque parezca menor, el comportamiento de interfaz puede cambiar: a veces un panel no recarga correctamente y muestra valores en caché o con un desfase; a veces el campo “saldo disponible” se actualiza más lento que el historial o viceversa. Este desfase no necesariamente representa un error contable, pero sí puede inducir a interpretar mal el estado real.
En entornos de trabajo, un buen hábito es registrar el momento de la consulta (por ejemplo: “12:40 pm, lunes”). Si luego se abre una incidencia, ese dato temporal te ayuda a explicar por qué un cambio pudo no estar todavía reflejado.
4) Análisis experto: causas comunes de discrepancias al “Ver Saldo”
En auditorías internas y revisiones de calidad de datos, se observan patrones repetidos. Para un usuario, las discrepancias suelen originarse en:
- Fecha de contabilización vs. fecha de operación: un cargo o abono puede reflejarse después por el ciclo de procesamiento.
- Estados de transacción: operaciones pendientes, en revisión o revertidas pueden alterar la lectura final.
- Comisiones y retenciones: el movimiento mostrado puede incluir conceptos adicionales que el usuario no esperaba.
- Errores de selección de cuenta: algunas plataformas muestran más de una cuenta o sub-saldo.
La recomendación es metodológica: cuando Ver Saldo no coincide con lo esperado, no “adivines”; concilia. Compara cada movimiento relevante con su estado y su fecha.
Para ampliar el panorama, conviene profundizar en cómo se generan las discrepancias. Un caso típico es cuando el usuario ve un movimiento en el historial, pero no lo ve reflejado en el saldo disponible. En estos escenarios, normalmente el movimiento existe “como registro”, pero no se ha convertido aún en disponibilidad. El motivo suele ser que la plataforma está esperando confirmaciones adicionales: validaciones del adquirente, confirmación de la cámara de compensación, conciliación de redes, o simplemente el fin de un ciclo de corte.
Otro escenario es el contrario: el usuario observa que el saldo disponible disminuyó, pero el movimiento todavía aparece como pendiente. Esto ocurre cuando la plataforma reserva fondos ante una autorización o ante un evento que, aunque no esté completado, ya genera una restricción temporal. En ese caso, el saldo disponible cambia antes que el cargo definitivo, y el historial podría tardar más en “cerrar” el estado.
También hay causas que no son “errores”, sino reglas. Por ejemplo, ciertas plataformas aplican límites de riesgo: si detectan un patrón transaccional o una condición de verificación incompleta, pueden retener temporalmente saldos para mitigar riesgos. En apariencia, esto se ve como una discrepancia entre el monto que “debería” estar disponible y el monto que la plataforma permite usar. En tales casos, no hay un fallo de Ver Saldo, sino una política de disponibilidad.
En auditorías, además, se observa que muchas discrepancias se agravan cuando el usuario calcula “a ojo”. Por ejemplo, toma el saldo disponible de un día y lo contrasta con el saldo disponible de otro día sumando o restando únicamente los movimientos visibles, sin incluir comisiones, ajustes o movimientos “no obvios” como reversos, notas de crédito, cargos por servicios o periodificación. Un enfoque experto siempre intenta reconstruir el saldo con el mismo criterio que usa el sistema: mismo rango de fechas, mismos tipos de movimiento, y respetando estados.
5) Proceso paso a paso para consultar y gestionar saldo
A continuación, un flujo práctico (y comprobable) para usar Ver Saldo como herramienta de control. Lo presento en orden lógico: consulta → verificación → conciliación → acción.
- Accede a la sección de consulta donde aparece Ver Saldo (normalmente en el menú de cuenta).
- Confirma el tipo de saldo mostrado (disponible vs. total) y el periodo.
- Revisa los movimientos asociados: abre el historial y filtra por fechas cercanas a tus últimas operaciones.
- Identifica estados de cada transacción (completado, pendiente, revertido).
- Contrasta importes: suma cargos y abonos relevantes según el periodo y verifica si el saldo cambia de forma coherente.
- Documenta: anota fechas, montos y descripciones tal como aparecen en el sistema para futuras aclaraciones.
- Escala el caso con soporte si detectas un movimiento que, con evidencia, no cuadra con su estado o su registro.
Para que el proceso sea realmente sólido, puedes incorporar micro-acciones. Por ejemplo:
- Marca el momento de consulta: anota la hora aproximada en que consultaste, porque el sistema puede actualizarse por lotes.
- Separa “cargos” y “abonos”: calcula con columnas mentales o en una hoja (aunque sea un borrador), para evitar errores de signo.
- Prioriza movimientos “cerca del cambio”: si el saldo cambió el martes por la tarde, enfócate en movimientos del martes y lunes por la noche.
- Incluye comisiones: si la plataforma las muestra como parte de un movimiento, respétalas. No las asumas aparte salvo que el sistema las separe.
Un aspecto que muchas personas olvidan es la consistencia de la fecha. Algunas plataformas muestran la fecha como “operación”, otras como “valor”, otras como “contabilización”. Cuando haces una conciliación, debes usar la misma clase de fecha que el sistema utiliza para el saldo que estás mirando. Si no, tu cálculo “no va a cuadrar” aunque no haya error real.
Por último, define una regla de “acción”. Por ejemplo: “si tras 24-72 horas el movimiento sigue pendiente y el saldo no cambia, escalaré con soporte”. Esa regla te evita perseguir el saldo en exceso o reaccionar impulsivamente a variaciones normales del ciclo transaccional.
6) Comparación práctica: consulta, análisis y resolución de incidencias
Para complementar la guía, aquí tienes una tabla de comparación que resume el enfoque correcto según el escenario. No sustituye políticas internas del proveedor, pero te ayuda a estructurar la revisión.
| Escenario | Qué suele ocurrir | Acción recomendada | Condición/resultado esperado |
|---|---|---|---|
| El saldo disponible no coincide | Hay movimientos pendientes o conciliación en curso | Filtra por fechas y revisa estados de transacción | Tras el cierre/actualización, el saldo disponible debería alinearse con lo completado |
| El saldo total parece distinto | Diferencia entre total y disponible por políticas internas | Verifica etiqueta exacta del tipo de saldo | Comprendes la regla de qué incluye cada saldo |
| No encuentras un movimiento | El movimiento se registró en otra cuenta o con otra referencia | Revisa selección de cuenta y usa filtros por referencia/fecha | Localizas el movimiento en el historial correcto |
| Discrepancia persistente | Posible error operativo o ajuste no reflejado correctamente | Documenta evidencia y solicita revisión a soporte | Se confirma o corrige el registro tras investigación |
Para hacer la tabla todavía más útil, puedes añadir un “criterio de severidad” que determine cuánto tiempo esperar antes de escalar. Por ejemplo, si el movimiento es “pendiente”, normalmente se esperan confirmaciones. Pero si el movimiento aparece como “revertido” y aun así afecta el saldo en la práctica, entonces el caso es más urgente porque su estado podría estar desalineado con el efecto contable.
Además, considera si la plataforma maneja “actualización por lote”. Algunas soluciones actualizan el saldo cada cierto intervalo o al cerrar el día. En esos escenarios, es posible que el usuario vea un historial actualizado, pero el saldo no cambie hasta que se ejecute el proceso de cálculo. Ese comportamiento no es un “fallo” en sentido estricto: es una característica del procesamiento.
7) Proveedores y “Ver Saldo”: criterios de selección (sin suposiciones)
Como experto en buenas prácticas operativas, conviene evaluar el proveedor o la plataforma con la que consultas el saldo, no solo por la interfaz. Lo importante es la calidad del dato, la trazabilidad y la capacidad de conciliación.
En términos de criterios, considera:
- Claridad de etiquetas: que la plataforma distinga disponible vs. total y explique el significado.
- Historial detallado: movimientos con fecha, descripción y estado.
- Estabilidad y tiempos de actualización: que indique el ciclo de procesamiento o al menos sea consistente.
- Soporte con trazabilidad: que permita abrir casos con referencias y adjuntar evidencia.
Si tienes detalles del proveedor (nombre comercial o parámetros de la plataforma) puedes integrarlos en tu checklist. Sin embargo, esta guía se mantiene objetiva y aplicable a distintos contextos porque el comportamiento “Ver Saldo” suele seguir una lógica contable-operativa similar.
En la selección de un proveedor, un criterio especialmente relevante es la “capacidad de auditoría”. Es decir: cuando algo no cuadra, ¿puedes obtener la evidencia? ¿Puedes exportar el historial? ¿Puedes descargarte un reporte? ¿La plataforma permite identificar un movimiento con un ID único que se pueda correlacionar con el soporte? Si la respuesta es no, incluso una plataforma que “funciona” a nivel visual puede complicarte en incidencias reales.
Otro punto es la “consistencia inter-canales”. Muchas plataformas permiten consultar por app móvil, web y/o API. Pregúntate: ¿el saldo que ves es el mismo en todos esos canales? ¿El desfase de actualización es similar? ¿Los estados se interpretan igual? A veces, una plataforma sincroniza la vista web más rápido que la app. Aunque no sea un error grave, puede causar confusión si tú haces conciliación entre pantallas.
También es válido evaluar cómo explica comisiones y retenciones. Un buen sistema no solo muestra el movimiento, sino que en la descripción separa conceptos y permite entender el impacto. Si no lo hace, te obliga a hacer conjeturas, lo cual no es conciliación.
8) Condiciones y requisitos comunes para análisis de saldo
Para que el proceso sea verificable, existen condiciones prácticas que casi siempre topan la precisión del análisis. Úsalas como requisitos de trabajo:
- Acceso autorizado: consulta únicamente en canales oficiales.
- Rango de fechas adecuado: limita el periodo al entorno de la operación cuestionada.
- Identificadores consistentes: usa descripciones o referencias tal como aparecen en el sistema.
- Conciliación por estados: no trates “pendiente” como “completado”.
- Registro de evidencia: capturas o exportaciones cuando el sistema lo permite.
Estas condiciones forman una base sólida para explicar discrepancias de forma objetiva. En entornos regulados, esta disciplina reduce retrabajo y acelera la resolución.
Para robustecer aún más esta sección, puedes añadir requisitos adicionales que se observan en operaciones con volúmenes medios o altos (por ejemplo, negocios que procesan pagos con regularidad). Por ejemplo:
- Definir una “fuente de verdad”: el historial del sistema suele ser la referencia principal. No uses solo capturas personales si existe exportación formal.
- Usar el mismo huso horario: si la plataforma opera en un huso distinto, el “día” contable puede no coincidir con tu calendario local.
- Validar moneda: asegúrate de que el saldo que comparas está en la misma moneda o que el tipo de cambio está definido de forma explícita.
- Controlar ajustes periódicos: algunos sistemas recalculan y ajustan por cierres, devoluciones o recalificaciones.
Estas condiciones permiten que un análisis no se convierta en una discusión basada en percepciones (“para mí debería estar así”). En su lugar, se convierte en un procedimiento verificable: “según los movimientos con estado X entre fechas A y B, el saldo debería ser Y, y el sistema muestra Z; por lo tanto, hay una discrepancia que requiere revisión”.
9) Consideraciones de seguridad al consultar saldo
Aunque el enfoque principal es Ver Saldo, en la práctica también hay una dimensión de seguridad. Evita:
- Compartir credenciales o códigos de acceso.
- Ingresar información en enlaces no verificados.
- Permitir que terceros accedan a la pantalla durante la consulta.
Un procedimiento razonable es: consulta en un dispositivo confiable, cierra sesión si es público y revisa que el entorno de acceso sea el correcto (por ejemplo, dominios oficiales en el navegador, si aplica).
En términos de buenas prácticas, puedes complementar lo anterior con controles básicos de operación segura. Por ejemplo:
- Autenticación: usa factores de autenticación (por ejemplo, doble factor) si la plataforma lo ofrece.
- Bloqueo de pantalla: si el dispositivo es compartido o existe riesgo de exposición, bloquea la sesión.
- Evitar redes públicas: cuando sea posible, evita Wi-Fi público sin protección; si necesitas hacerlo, considera una conexión segura.
- No reenviar enlaces: ante mensajes sospechosos, no sigas enlaces; navega a la URL oficial manualmente o usa el acceso guardado.
La seguridad no es solo un tema técnico: también es un tema de “confidencialidad operativa”. Si el saldo representa disponibilidad para pagos, entonces conocer el saldo puede revelar información sobre tu liquidez. Por eso es importante que Ver Saldo se haga sin exponer pantallas o notificaciones en espacios donde terceros puedan ver montos.
10) Contexto regulatorio y fuentes para entender el “saldo” (visión objetiva)
En el sector financiero, los conceptos de conciliación, reconocimiento de transacciones y segregación de estados son fundamentales. Sin necesidad de entrar en cifras no verificadas para tu caso, puedes apoyarte en marcos ampliamente utilizados y en orientación publicada por reguladores o entidades de referencia, como:
- Buenas prácticas de gestión de riesgos operacionales y controles internos.
- Principios de conciliación y trazabilidad de transacciones.
- Enfoques de cumplimiento para protección de datos y autenticación.
Como referencia general, consulta documentación de organismos supervisores o marcos de buenas prácticas (por ejemplo, guías de gestión de riesgos operacionales publicadas por reguladores o entidades de estándares). Si me indicas el país o el tipo de proveedor (banco, fintech, pasarela de pagos), puedo orientar con fuentes regulatorias más específicas.
Para ampliar esta sección sin salir del enfoque “objetivo”, conviene explicar por qué los marcos regulatorios suelen insistir tanto en conciliación y trazabilidad. La razón es simple: cuando hay pagos, abonos y cargos, existe riesgo de inconsistencias, fraude, errores operativos y fallas de comunicación entre sistemas (por ejemplo, entre una plataforma y un procesador externo). Los reguladores suelen exigir que el sistema y los procesos internos permitan identificar qué pasó con cada transacción y cuándo.
En ese sentido, cuando tú haces Ver Saldo y luego conciliás con el historial, estás siguiendo un principio que también aplican controles internos: verificar la consistencia entre resumen (saldo) y detalle (movimientos con estados). Esta lógica reduce la superficie de error porque obliga a basarse en evidencia, no en intuición.
Además, los marcos de cumplimiento suelen abordar la protección de datos. Si una plataforma muestra información financiera, debe existir protección contra accesos no autorizados, y tu propio proceso de uso también debe minimizar el riesgo de exposición. Por eso, aunque esta guía no se centra en normativas específicas, la disciplina de seguridad y trazabilidad está alineada con el espíritu de los marcos de cumplimiento.
11) Localización y hábitos de uso (sin suposiciones)
Cuando una persona consulta su saldo en su día a día, suele hacerlo en momentos concretos: antes de un pago, al finalizar un día laboral o tras recibir una transferencia. Si trabajas cerca de zonas comerciales o de servicios (por ejemplo, áreas con alta actividad bancaria o de pagos), es habitual que el “saldo” se revise con frecuencia. La clave, sin embargo, es no tomar la consulta aislada como verdad absoluta: verifica el estado de las transacciones que influyen en el saldo.
En términos prácticos, una expresión común en entornos cotidianos es “ver si ya cayó” el dinero. En lenguaje operativo, eso equivale a revisar si la operación está completada o sigue pendiente. Convertir esa intuición en una verificación basada en estados reduce errores.
Un matiz importante: muchas personas sincronizan “su expectativa” con su reloj. Pero los sistemas transaccionales trabajan con horarios de procesamiento que pueden no coincidir con tu percepción local. Por ejemplo, un abono puede haberse confirmado en el sistema, pero su reflejo en “saldo disponible” puede esperar un ciclo de actualización. Por tanto, aunque “ya cayó” en términos de autorización o confirmación, en términos de disponibilidad para operar, aún no se ha reflejado.
Para convertir hábitos en procedimientos, puedes adoptar una rutina simple: (1) consulta saldo disponible, (2) abre historial filtrado por el rango de las últimas 24-48 horas, (3) localiza movimientos con estados relevantes y (4) anota cualquier diferencia con fecha, monto y descripción. Con el tiempo, esta rutina reduce la ansiedad por “no ver” dinero en el momento esperado.
También es útil entender que el comportamiento de “Ver Saldo” cambia con el volumen. En periodos de alta demanda (por ejemplo, campañas comerciales), las plataformas pueden experimentar más retenciones o procesamiento por lotes. En esos escenarios, el desfase entre historial y saldo puede aumentar. Si no lo contemplas, podrías interpretar como “inconsistencia” lo que es un efecto de carga del sistema.
12) FAQs sobre “Ver Saldo”
¿Qué significa exactamente “Ver Saldo” en una plataforma?
Generalmente, “Ver Saldo” es una función para visualizar el monto asociado a tu cuenta. Puede mostrar saldo disponible y/o saldo total, según la configuración. La interpretación correcta depende de la etiqueta que aparezca en pantalla y del periodo de referencia.
¿Por qué mi saldo disponible cambia sin que yo haga una operación?
Hay varios motivos habituales: conciliación de transacciones, actualización de estados (pendiente → completado), diferencias entre fecha de operación y fecha de contabilización, o ajustes por comisiones. Revisa el historial en torno a las fechas del cambio.
También puede ocurrir que la plataforma haya ajustado su modelo de disponibilidad, por ejemplo, reasignando importes que antes se mantenían reservados. Si tu cuenta tuvo verificación pendiente, o si hay cambios de políticas internas (por ejemplo, cambios en límites), es posible que el saldo disponible se recalibre sin que tú realices una operación directa.
¿Puedo confiar en el saldo total como si fuera saldo disponible?
No siempre. El saldo total puede incluir importes que no se pueden usar de rápido. Lo correcto es distinguir la naturaleza del saldo que te interesa y verificar la definición en la interfaz.
Una regla práctica es: si el objetivo es realizar un pago o transferencia, usa saldo disponible. Si el objetivo es tener una visión general de movimientos futuros o conciliación en proceso, el saldo total puede ser útil, pero siempre con verificación de estados en el historial.
Si encuentro una discrepancia, ¿qué datos debo reunir antes de contactar soporte?
Reúne: fecha(s) aproximada(s), monto(s), descripción tal como aparece, estado del movimiento y, si es posible, una captura o exportación del historial filtrado. Esta evidencia facilita la conciliación.
Además, si la plataforma proporciona IDs únicos para transacciones (por ejemplo, “transaction id” o “reference”), inclúyelos siempre. Ese dato suele reducir drásticamente los tiempos de investigación, porque permite al soporte consultar en sus sistemas con exactitud, en lugar de buscar por interpretaciones de usuario.
¿Cómo puedo verificar que un saldo “cuadra” con los movimientos?
Usa filtros por rango de fechas, suma cargos y abonos relevantes del periodo, y comprueba si el saldo resultante es coherente con el saldo mostrado. Si hay movimientos con estado pendiente, sepáralos del cálculo hasta que cambien a completado.
Para hacerlo con mayor precisión, utiliza exactamente la misma clase de saldo que se muestra (por ejemplo, “disponible”) y excluye movimientos cuyo estado no contribuya a disponibilidad. Si el sistema muestra “reservas” o “en revisión”, debes tratarlos según la lógica de disponibilidad de esa plataforma.
¿Qué debo hacer si el movimiento aparece “revertido” y mi saldo sigue igual?
Puede ocurrir que la reversión esté en proceso, que afecte otro sub-saldo, o que la actualización ocurra en un ciclo posterior. Revisa el estado y el historial detallado alrededor del momento en que ocurrió la reversión.
En algunos casos, la reversión genera un nuevo movimiento relacionado (por ejemplo, una nota de crédito). Si tú solo miras el movimiento “revertido” sin revisar la cadena completa, puedes perder el efecto real en el saldo. Por eso conviene revisar también transacciones cercanas con la misma referencia.
¿Hay buenas prácticas para evitar errores al consultar?
Sí: verifica que estás en la cuenta correcta, usa rangos de fechas, respeta los estados de las transacciones y documenta la evidencia. Además, consulta siempre desde canales oficiales.
Como práctica adicional, evita consultar múltiples veces sin registrar la diferencia entre consultas. Si el saldo cambia entre consultas, anota cuál fue el valor anterior y el posterior y el momento aproximado; esto te ayudará a identificar si la plataforma actualiza por lotes.
13) Conclusión operativa
Consultar Ver Saldo es más que mirar un número: es aplicar un método de verificación basado en etiquetas, periodos, estados de transacción y conciliación. Cuando combinas estos elementos con una revisión objetiva del historial, reduces incidencias, aceleras respuestas y topas la trazabilidad de tu gestión. Si quieres, comparte tu contexto (tipo de proveedor y qué saldo te aparece: disponible/total) y puedo ayudarte a diseñar un checklist específico para tu caso.
Como cierre, vale la pena reafirmar una idea práctica: el saldo no es solo “lo que se ve”. Es “lo que se ve” en función de reglas y ciclos. Tu rol como usuario o responsable operativo es interpretar correctamente esas reglas y verificar el detalle cuando hay dudas. Si sigues el flujo consulta → verificación → conciliación → acción, normalmente podrás resolver la mayoría de discrepancias sin suposiciones, y con evidencia suficiente para que cualquier revisión (interna o de soporte) sea rápida y consistente.
En última instancia, la diferencia entre una experiencia frustrante y una experiencia controlada está en la disciplina: no te quedes en el número, ve al historial y entiende los estados. Ese es el verdadero valor de Ver Saldo cuando se usa como herramienta operativa y no solo como observación ocasional.
-

A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments